
Berufsunfähigkeitsversicherung für Ärztinnen und Ärzte
Eine gute Berufsunfähigkeitsversicherung zu wollen, ist leicht. Als Ärztin oder Arzt eine richtig zu bekommen – zu fairen Konditionen, ohne unnötige Ausschlüsse – ist der eigentlich schwierige Teil. Denn die Frage ist nicht, ob du eine BU abschließen möchtest, sondern ob du eine abschließen darfst. Genau da setzen wir an.
 Über den Autor: Niklas ist studierter Betriebswirt und unabhängig zertifizierter Heilberufeberater. Als Inhaber von DOC-BU verbindet er fundiertes Fachwissen mit einem klaren Blick für die finanziellen Herausforderungen von Heilberuflern. Sein Wissen und seine Erfahrungen teilt er regelmäßig auf YouTube, dem DOC-BU Blog und auf Instagram.
Mission: Die DOC-BU Insider stellen im DOC-BU Wiki Ärztinnen und Ärzten ihr gesamtes Wissen zu Finanzen und insbesondere zur BU-Versicherung zur Verfügung. Tarifbewertungen und Vergleiche, sowie eine maßgeschneiderte Beratung gibt es beim kooperierenden DOC-BU Team. Lies dich schlau und lass dich danach bequem von zu Hause aus digital beraten..
Das Wichtigste auf einen Blick:
- Makler statt Ausschließlichkeit: Nur ein unabhängiger Makler kann per anonymer Risikovoranfrage mehrere Versicherer vergleichen – ohne Eintrag im HIS.
- Versorgungswerk reicht nicht: Es zahlt erst bei nahezu vollständiger Berufsunfähigkeit und kann dich verweisen; 98 % der Versorgungsempfänger erhalten nie eine BU-Rente.
- Kosten: Als Berufsstarter zahlst du grob 100 € im Monat – entscheidend ist aber die richtige Höhe, nicht der Preis.
- Höhe der BU-Rente: Sichere dein Netto ab (rund 70 % vom Brutto) und achte auf eine starke Nachversicherungsgarantie.
- Gesundheitsfragen: Ehrlich und sauber aufbereitet angeben – die Vorarbeit entscheidet über Annahme und Konditionen.
- Kostenlose Beratung: Unsere Beratung ist kostenlos.
Beitrag Inhaltsverzeichnis:
Kurz gesagt: Ob du gute Konditionen bekommst, entscheidet sich nicht beim Antrag, sondern davor – und diese Vorarbeit kann dir nur ein unabhängiger Makler bieten.
Eine Ausschließlichkeit (z. B. die Deutsche Ärzteversicherung) hat nur eine Gesellschaft im Rücken: Antrag rein, und was zurückkommt – Normalannahme, Zuschlag oder Ausschluss – musst du nehmen. Als unabhängiger Makler stellen wir die anonyme Risikovoranfrage: Vor jedem Antrag fragen wir – ohne deinen Namen – bei rund fünf Spitzen-Anbietern an, zu welchen Konditionen du versicherbar wärst. Kein Eintrag im HIS, der „Schufa der Versicherungen“.
Der entscheidende Punkt: Versicherer bewerten dasselbe Risiko unterschiedlich. Ein ausgeheilter Kreuzbandriss etwa – ein Einfirmen-Vertrieb setzt reflexhaft einen Ausschluss „Knie“. Unsere Voranfrage bei HDI, Alte Leipziger, LV1871 und Baloise ergab: fast alle nahmen das Knie ohne jede Einschränkung an. Eine gute Voranfrage heißt, deine Gesundheitshistorie so aufzubereiten, dass der Risikoprüfer wirklich versteht, worum es geht. Diese Zeit nehmen sich viele nicht. Wir schon.
Kurz gesagt: Ja – sobald du von deinem Einkommen lebst. Deine Arbeitskraft ist dein größtes Kapital, und keine Rücklage ersetzt sie.
Deine Arbeitskraft ist zu Karrierebeginn rund 5 Millionen Euro wert, und die ersetzt dir keine Rücklage. Zwar gelten laut BÄK-Bericht 2023 nur 1,90 % der Ärzt:innen als berufsunfähig – aber jeder Vierte wird es im Lauf des Lebens (GDV), und die meisten Fälle treffen einen erst ab Mitte 40, wenn Familie und Praxis dranhängen. Und die häufigste Ursache ist nicht der Unfall, sondern die Psyche: Burn-out und Depression stehen bei Ärzt:innen ganz oben.
Warum gerade Ärztinnen und Ärzte?
Kaum ein Beruf hängt so stark an der eigenen körperlichen und psychischen Belastbarkeit. Nachtdienste, hohe Verantwortung und lange Arbeitszeiten zehren an der Gesundheit. Gleichzeitig verdienst du erst spät richtig – nach Studium und Weiterbildung bleiben dir weniger Berufsjahre, um Vermögen aufzubauen. Fällt dein Einkommen in dieser Phase weg, fehlt dir nicht nur das Gehalt, sondern auch die Grundlage für Altersvorsorge, Familie oder die eigene Praxis.
Für wen ist die BU besonders wichtig?
Für Medizinstudierende und Berufsstarter, weil du jetzt jung und meist gesund bist – und damit die besten Chancen auf eine BU ohne Ausschlüsse hast. Für Assistenz- und Fachärzt:innen, deren Einkommen schnell steigt und mitversichert werden muss. Und für alle, die sich niederlassen wollen: Praxiskredite und Personalkosten laufen weiter, auch wenn du nicht arbeiten kannst.
Wann brauchst du keine BU?
Ehrlich gesagt nur dann, wenn du so viel Vermögen hast, dass du von den Erträgen dauerhaft leben könntest. Für die allermeisten Ärztinnen und Ärzte ist das zu Berufsbeginn nicht der Fall. Deshalb gilt: Je früher du dich absicherst, desto günstiger und einfacher bekommst du guten Schutz.
Lies mehr dazu im DOC-BU Wiki:
Nein. Das Versorgungswerk ist eine gute Basis, aber als alleinige Absicherung hat es zwei Lücken, die den meisten erst im Ernstfall auffallen.
Die erste: Es zahlt erst, wenn du gar nicht mehr als Ärztin oder Arzt arbeiten kannst – also bei nahezu vollständiger Berufsunfähigkeit. Eine private BU leistet schon ab 50 %. Das klingt nach einem Detail, ist aber der ganze Unterschied. Stell dir einen Chirurgen vor, der nach einer Nervenschädigung einen leichten Tremor entwickelt. Operieren geht nicht mehr – 50 % seiner Tätigkeit sind weg. Die private BU zahlt. Das Versorgungswerk sagt: Sie könnten doch Gutachten schreiben oder in die Pharmaforschung gehen. Ob es solche Stellen für ihn gibt, interessiert dabei niemanden. Das nennt sich Verweisung – und sie ist die zweite große Lücke.
Wie selten das Versorgungswerk im Ernstfall einspringt, zeigt eine einzige Zahl: 98 % aller Versorgungsempfänger erhalten nie eine BU-Rente. Und wer sie bekommt, bekommt wenig. In der Nordrheinischen Ärzteversorgung lag der Durchschnitt zuletzt bei rund 1.982 € brutto im Monat – von denen nach Steuer und vollem Krankenkassenbeitrag kaum genug zum Leben bleibt. Als alleinige Absicherung ist das für niemanden gedacht, der ein Arzteinkommen gewohnt ist.
Lies mehr dazu im DOC-BU Wiki:
Die ehrlichere erste Frage lautet nicht „Was kostet es?“, sondern „Wie hoch muss ich mich absichern?“
Trotzdem vorweg die Zahl, die du suchst: Als Berufsstarter zahlst du für soliden Schutz grob 100 € im Monat, Faustformel rund 20 € je 500 € BU-Rente. Über das ganze Berufsleben sind das etwa 3 % deines Nettoeinkommens – gemessen daran, dass es deine komplette Existenz absichert, ist das wenig.
Spannend wird es bei der Höhe, denn hier trennt sich der Ärzte-Profi vom Rest. Viele Vermittler schreiben reflexartig 2.500 € in den Antrag. Warum ausgerechnet 2.500? Weil das jahrzehntelang die Grenze war, bis zu der die Versicherer keine ärztliche Untersuchung verlangten – eine Bequemlichkeitszahl, kein Bedarf. Nur: Eine Assistenzärztin startet heute mit 3.400 bis 4.400 € netto in den Beruf. Nimm „Doc Paul“ an der Uniklinik: 5.626 € brutto, nach allen Abzügen 3.431 € netto. Genau dieses Netto fällt im Ernstfall weg – und genau das gehört abgesichert, nicht eine veraltete Faustregel.
Die Lösung für dieses Dilemma ist unsere Zwei-BU-Strategie: Wir verteilen deine Rente auf zwei Verträge. So bleibt jeder einzelne unter der Untersuchungsgrenze – du ersparst dir Bluttest, EKG und Attest – und du verdoppelst gleichzeitig deinen Spielraum, später ohne neue Gesundheitsprüfung aufzustocken. Zwei Verträge kosten dabei nicht mehr als einer; die Provision richtet sich nach dem Beitrag, nicht nach der Zahl der Policen.
Und der häufigste Fehler zum Schluss: nur auf den Monatsbeitrag zu starren. Der Preis ist nicht das wichtigste Kriterium. Was nützt dir die günstigste BU, wenn sie im Leistungsfall mit dir streitet – oder wenn ein unnötiger Ausschluss drinsteht, den eine saubere Risikovoranfrage vermieden hätte?
Stand: November 2026
Lies mehr dazu im DOC-BU Wiki:
Kurz gesagt: Sichere dein Nettoeinkommen ab – rund 70 % deines Bruttos – und sorge dafür, dass die Rente später ohne neue Gesundheitsprüfung mitwachsen kann.
Sichere dein Nettoeinkommen ab – als Richtwert etwa 70 % deines Bruttos. Mehr lassen die Versicherer meist nicht zu, weniger wäre fahrlässig. Der eigentliche Knackpunkt ist aber nicht die Höhe heute, sondern dass sie mitwachsen muss: Arztgehälter steigen in der Weiterbildung um 6 bis 8 % pro Jahr. Was heute reicht, ist in fünf Jahren zu klein. Deshalb achten wir auf eine starke Nachversicherungsgarantie – am besten mit Verzicht auf die Risikoprüfung, nicht nur auf die Gesundheitsprüfung, ein Unterschied, den die meisten gar nicht kennen. So wächst dein Schutz vom Studium (1.500–2.000 €) über die Assistenzzeit (3.000 €) bis zur Fachärztin mit, ohne dass du je wieder Gesundheitsfragen beantworten musst.
Lies mehr dazu im DOC-BU Wiki:
Kurz gesagt: Die eine beste BU gibt es nicht. Die beste ist die, die dich fair annimmt und sich später gut erhöhen lässt.
Die ehrliche Antwort: „die eine beste BU“ gibt es nicht – nur die, die zu deinem Fall passt. Zu unseren Top 8 zählen (alphabetisch) Allianz, Alte Leipziger, Die Bayerische, Deutsche Ärzteversicherung, HDI, LV1871, Nürnberger und Volkswohl Bund. Entscheidend ist dabei nicht die Unternehmensgröße und kein Testsiegel – alle acht sind über hundert Jahre alt – sondern wie fair sie dich annehmen und wie gut du später erhöhen kannst. Zwei Tarife stechen aktuell heraus: Baloise/Helvetia verzichtet als erster Versicherer komplett auf die Anrechnung der Versorgungswerk-Rente, und LV1871 bietet eine Karrieregarantie bis 8.000 € und hält die Beitragsdynamik bis 67 durch.
Stand: November 2026
Lies mehr dazu im DOC-BU Wiki:
Hier entscheidet sich, ob du deine BU überhaupt – und zu welchen Konditionen – bekommst. Es ist der Teil, den die meisten unterschätzen. Und ehrlich gesagt der Teil, für den es uns gibt.
Ich sag dir, wie so ein Antrag bei vielen abläuft: Gesundheitsfragen schnell durchgehen, überall ein „Nein“ ankreuzen, Unterschrift, fertig – damit die Provision schnell fließt. Das geht oft jahrelang gut. Bis zu dem Moment, in dem du die BU wirklich brauchst. Dann schaut der Versicherer zum ersten Mal genau hin, gleicht jede Zeile mit deiner Patientenakte ab – und wenn da etwas fehlt, hast du im schlimmsten Fall jahrelang für nichts bezahlt. Genau das will ich dir ersparen.
Die gute Nachricht zuerst, weil viele mit einem mulmigen Gefühl in so ein Gespräch gehen: 80 % aller BU-Anträge werden am Ende bewilligt (GDV, 2024). Die BU ist viel besser als ihr Ruf. Und von den Ablehnungen geht rund ein Viertel allein auf falsche oder lückenhafte Angaben beim Abschluss zurück – also auf vermeidbare Fehler. Das sind genau die Fehler, die bei uns nicht passieren.
Warum die Vorarbeit so viel ausmacht, ist im Grunde ganz menschlich: Ein Risikoprüfer sitzt mit einem Stapel Anträge am Tisch und muss ein Risiko einschätzen, das er nicht kennt. Wo Informationen fehlen, geht er vom schlechtesten Fall aus – das ist sein Job. Meine Aufgabe ist es, ihm deine Geschichte so zu erzählen, dass er sie versteht. Nimm eine leichte Skoliose: Schreibst du nur „Skoliose, Physiotherapie“ in den Antrag, kommt in neun von zehn Fällen ein breiter Ausschluss der ganzen Wirbelsäule zurück. Bereiten wir denselben Befund sauber auf – „leichte linkskonvexe Skoliose, 2018 beim Check-up zufällig entdeckt, Cobb-Winkel 10 Grad, nie behandelt, komplett beschwerdefrei“ –, wird daraus oft eine ganz normale Annahme. Dieselbe Diagnose. Zwei völlig verschiedene Leben als versicherte Person. Der einzige Unterschied bist du, gut vertreten.
Deshalb reichen wir nie blind einen Antrag ein. Wir stellen zuerst eine anonyme Risikovoranfrage – ohne deinen Namen, gezielt bei rund fünf Gesellschaften, zu denen ich einen echten Draht habe: eigene Ansprechpartner in der Risikoprüfung, manchmal ein Codewort in der Betreffzeile, das meine Mail nach oben spült. Dass es anonym läuft, ist kein Detail. Jede offizielle Ablehnung landet sonst im HIS, der „Schufa der Versicherungen“, auf die alle zugreifen – eine Ablehnung, und du hast es bei allen anderen schwerer. Ich streue die Anfrage auch bewusst nicht an zwanzig Versicherer. Wer alles anfragt, bekommt überall die schlechteren Voten. Wenige, dafür die richtigen.
Und dass sich das lohnt, sehe ich in fast jeder Beratung. Ein Beispiel, das mir im Kopf geblieben ist: ein Medizinstudent, ausgeheilter Kreuzbandriss, längst wieder auf dem Rad. Sein bisheriger Vertrieb hatte ihm einen pauschalen Ausschluss „Knie“ in den Vorschlag geschrieben – als wäre das normal. Unsere Voranfrage bei HDI, Alte Leipziger, LV1871 und Baloise ergab: Alle bis auf einen nahmen das Knie ohne jede Einschränkung. Fast hätte er sein Berufsleben lang eine Deckungslücke gehabt, die völlig unnötig war.
Besonders am Herzen liegt mir das beim Thema Psyche – weil hier so viel unnötige Angst mitschwingt. Eine Therapie nach einem Trauerfall oder einer Trennung ist kein Ausschlussgrund. Mein Rat ist immer: ehrlich angeben. Denn wenn die Episode ein paar Jahre zurückliegt und du seither beschwerdefrei bist, ist sogar eine ganz normale Annahme gut denkbar. Es kommt nur auf den richtigen Versicherer an – die einen gehen mit solchen Verläufen viel offener um als die anderen. Und genau den finden wir für dich.
Zwei Dinge sage ich jeder Ärztin und jedem Arzt klipp und klar. Erstens: Verschweig niemals eine Erkrankung – und lauf vor jedem weg, der dir genau das rät. Der riskiert deinen Schutz, nicht seinen. Zweitens der Stolperstein, den kaum jemand auf dem Schirm hat: Abrechnungsdiagnosen. Es kommt vor, dass in deiner Akte etwas steht, das du nie hattest – aus einem Magen-Darm-Infekt wird im Abrechnungssystem eine „somatoforme Störung“, aus einem umgeknickten Fuß eine rheumatologische Erkrankung. Du ahnst nichts davon, bis es im Ernstfall auftaucht. Deshalb ziehen wir vorab deine Diagnoseliste bei der Kassenärztlichen Vereinigung und deine Patientenakte, gehen sie gemeinsam durch und räumen solche Altlasten aus dem Weg, bevor sie dir je gefährlich werden können.
Das ist Arbeit. Eine saubere Aufbereitung füllt bei uns schon mal zwanzig Seiten. Aber es ist genau die Arbeit, die darüber entscheidet, ob du deine BU nur willst – oder sie auch wirklich bekommst.
Lies mehr dazu im DOC-BU Wiki:
Kurz gesagt: Der Verzicht auf die abstrakte Verweisung ist heute in jedem ordentlichen Tarif Standard. Genau hinschauen solltest du bei der konkreten Verweisung und wie sie ausgestaltet ist – vor allem, wenn du dich später niederlassen willst: Wie definiert der Tarif die Selbstständigkeit?
Worauf es im Bedingungswerk ankommt, lässt sich kurz sagen: eine genau geprüfte konkrete Verweisung – inklusive der Definitionen rund um die Selbstständigkeit, falls du dich später niederlassen willst –, eine starke Nachversicherungsgarantie, maximale Beitragsdynamik (5 %) plus garantierte Leistungsdynamik, Laufzeit bis 67 statt 62, dazu eine AU-Klausel. Zwei Dinge noch, die dir Geld sparen: Die viel beworbene Infektionsklausel ist bei Ärzt:innen meist Werbung mit Selbstverständlichkeiten – über die mittelbare BU und § 56 IfSG bist du ohnehin geschützt. Und: Trenne BU und Altersvorsorge. Kombiprodukte klingen bequem, kosten aber Flexibilität und werden im Leistungsfall so hoch besteuert, dass du rund 30 % mehr Rente absichern müsstest, um netto gleich dazustehen.
Lies mehr dazu im DOC-BU Wiki:
Nein, aber dringend empfohlen, sobald du auf dein Einkommen angewiesen bist. Das Versorgungswerk zahlt erst bei 100 % BU, die private BU ab 50 %.
Berufsstarter ca. 100 €/Monat; Faustformel ~20 € je 500 € Rente; über das Berufsleben rund 3 % des Nettoeinkommens.
Nur bei nahezu vollständiger BU und mit Verweisungsmöglichkeit; 98 % der Empfänger erhalten nie eine BU-Rente.
Dein Netto absichern (~70 % vom Brutto). Berufsstart heute: 3.400–4.400 € netto.
Wir fragen vorab und ohne deinen Namen bei mehreren Versicherern an, zu welchen Konditionen du versicherbar wärst – ohne HIS-Eintrag, damit du das beste Votum wählst.
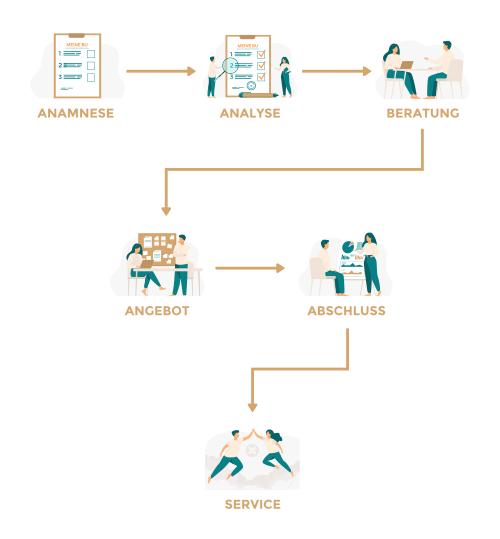
Sechs klare Schritte, digital und ohne Druck. Unsere Makler werden erst nach Abschluss von der Versicherung bezahlt – fair und ohne Risiko für dich. Auch bestehende Verträge prüfen wir im kostenlosen DOC-BU Check.